
Superquarta: BC do Brasil reduz Selic enquanto Fed sobe juros
Bancos centrais seguem caminhos opostos na semana decisiva
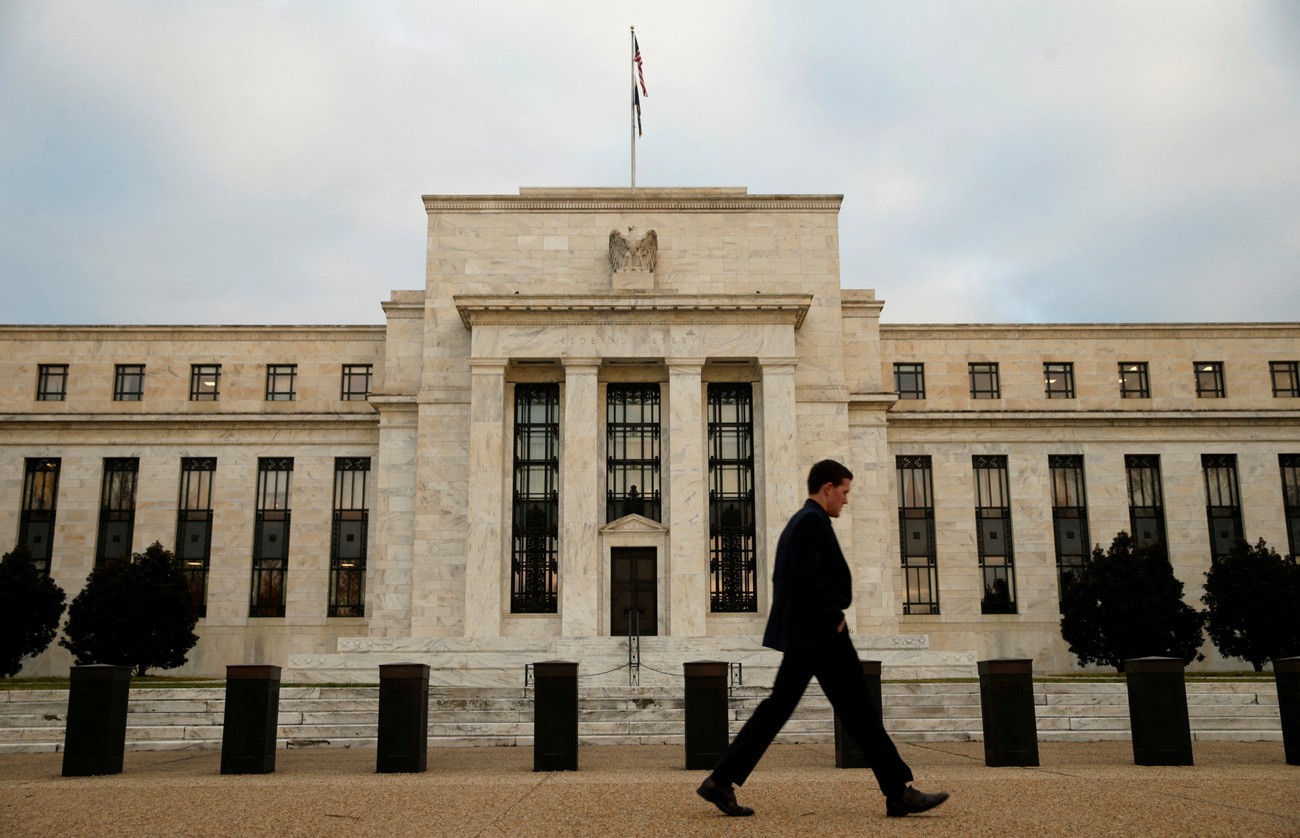
A semana trouxe movimentações distintas nos mercados financeiros globais, marcada pela decisão do banco central brasileiro e pela ação do banco central americano. A decisão do banco central brasileiro representou um corte na taxa Selic, reduzindo-a de 14% para 13,75%, enquanto o Federal Reserve (Fed) surpreendeu ao elevar seus juros para a faixa de 3,75% a 4% ao ano, após um período de estabilidade que se estendia há três anos.
Essa divergência nas políticas monetárias reflete cenários econômicos distintos nos dois países. As expectativas dos investidores apontavam 92,5% de probabilidade para a alta dos juros americanos, conforme registrado pelo FedWatch Tool, ferramenta que monitora as apostas do mercado sobre as ações do banco central dos EUA.
Contexto econômico que justifica os caminhos divergentes
No Brasil, a inflação acumulada em 12 meses registra 4,22%, mantendo-se dentro da margem de tolerância estabelecida pelo Banco Central. A atividade econômica brasileira cresceu 0,5% no segundo trimestre, representando uma desaceleração comparada aos 1,1% do trimestre anterior. Essas métricas justificam a postura mais acomodatícia da autoridade monetária brasileira.
Nos Estados Unidos, a situação exige uma postura mais restritiva. A inflação americana persiste em 3,4% ao longo de 12 meses, distante da meta confortável de 2% perseguida pelo Fed. Apesar disso, a atividade econômica americana também desacelerou, crescendo apenas 0,4% no segundo trimestre. Dirigentes do Fed, incluindo o presidente Kevin Warsh, reforçaram discursos mais duros, sugerindo a necessidade de elevações adicionais para conter as pressões inflacionárias. A alta do petróleo além de US$ 100 o barril, contexto gerado pelo conflito entre EUA e Irã, contribuiu significativamente para essa expectativa de aperto monetário.
Como essas decisões chegam até o bolso do brasileiro
A decisão do banco central americana pode impactar diretamente o cotidiano dos brasileiros através de dois canais principais: a taxa de câmbio e as condições de crédito disponível no mercado local.
O efeito sobre o dólar e o câmbio
Fernando Benavenuto, especialista em investimentos e sócio-fundador da Anvex Capital, explica que o câmbio funciona como um dos principais transmissores dessa influência externa. O mercado onde moedas são negociadas define, na prática, o custo para adquirir dólares em relação ao real.
"O efeito sobre a vida concreta do brasileiro é mais lento e vem por vias indiretas. Um dólar estruturalmente mais pressionado encarece importados e insumos, o que leva semanas a meses para chegar à prateleira", afirma Benavenuto. Essa pressão sobre o dólar significa que produtos importados tendem a ficar mais caros, e esse encarecimento eventualmente se reflete nos preços pagos pelo consumidor brasileiro.
O impacto sobre as condições de crédito
Outro caminho relevante ocorre pelo mercado de crédito. Quando juros americanos aumentam, Benavenuto destaca que isso "reduz o espaço para o Banco Central cortar a Selic aqui" — ou seja, o financiamento imobiliário, os empréstimos pessoais e o rotativo do cartão de crédito podem permanecer caros por um período mais prolongado do que o mercado esperava.
As projeções futuras movem mais do que a decisão atual
A decisão tomada em si mesma não conta toda a história que importa aos investidores. Simultaneamente à elevação dos juros, o Fed divulga projeções que auxiliam os investidores a compreender a trajetória futura dos juros americanos.
Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital, reforça este ponto: "O mercado vive de expectativas. A alta em si mexe muito pouco com o dólar, mas o sinal do que pode ocorrer nas próximas reuniões mexe e muito com a moeda". Quando investidores antecipam novos aumentos de juros nos EUA, tendem a direcionar recursos para títulos americanos, que oferecem segurança e remuneração crescente. Com mais capital fluindo para esses investimentos, a procura por dólar se intensifica.
Benavenuto identifica a "verdadeira má notícia" para o real não exatamente na alta desta semana, mas em qualquer sinalização de que os juros americanos permanecerão elevados por maior tempo ou atingirão patamares superiores ao previsto. Essa perspectiva reduz a diferença entre os retornos oferecidos no Brasil e nos EUA, tornando investimentos em reais menos atraentes para investidores estrangeiros.
Separando fatores externos de questões domésticas
O Federal Reserve não constitui o único fator capaz de influenciar o comportamento do dólar nas próximas semanas. No Brasil, a situação das contas públicas e a eleição prevista para outubro também podem aumentar pressões sobre a moeda brasileira.
Identificar com precisão a origem dos movimentos do dólar apresenta desafios consideráveis. Fernando Benavenuto explica que as incertezas relacionadas às contas públicas e ao cenário eleitoral já exigem um prêmio maior para investimentos em real. Uma metodologia útil envolve comparar o desempenho do real com moedas de outros mercados emergentes.
"Se o dólar sobe contra todo o mundo, a origem é externa. E se o real 'apanha' mais que o peso mexicano, o rand sul-africano ou o peso chileno, a origem é doméstica", explica Benavenuto. Gabriel Magno, porém, ressalva que fatores externos e domésticos frequentemente atuam simultaneamente, podendo inclusive se anular mutuamente nos meses seguintes. Essa complexidade torna a análise do comportamento cambial um exercício que requer consideração multifatorial e acompanhamento contínuo das dinâmicas globais e locais.